ARTICLE / 2026-08-13
2025年电子元器件市场供需趋势与华北区域采购策略分析
2025年电子元器件市场:供需天平正在倾斜
进入2025年第一季度,全球电子元器件市场呈现出一种“结构性分化”的微妙态势。一方面,消费电子领域的通用被动元件(如MLCC、片式电阻)库存去化已接近尾声,价格战趋于平缓;另一方面,与工业自动化、新能源及仪器仪表深度绑定的高端器件,如高精度ADC、隔离芯片及车规级传感器,交期依然维持在20-30周的高位。这种冷热不均的局面,给华北地区的设备制造商和系统集成商带来了全新的采购挑战——不再是简单的“抢货”,而是考验供应链精细化管理的真功夫。
华北区域采购的三大核心痛点
在服务京津冀及山西、内蒙古等地客户的过程中,我们明显感受到,区域采购策略的滞后性正在放大市场波动的影响。物流时效是首要瓶颈,华北地区对进口品牌(如TI、ADI、ST)的依赖度较高,而天津港及北京空港的常规报关流程往往需要3-5天,这在交期紧张时显得尤为致命。其次,需求预测失真的现象普遍存在,多数中小型自动化设备厂商仍依赖Excel表进行人工排产,对上游晶圆厂产能利用率缺乏感知,导致要么备货过度占用现金流,要么临单抓瞎。最后,技术服务脱节——单纯的分销商无法提供针对传感器信号链或控制柜EMC设计的选型优化建议,导致采购回来的器件在严苛工况下故障率偏高。
这些痛点并非无解,关键在于改变“按需下单、被动等待”的传统思维,转向基于行业Know-how的主动备货模式。
解决方案:构建“技术+库存”双轮驱动的供应体系
针对上述问题,北京茂天格科技依托自身在仪器仪表和自动化设备领域的多年积累,推行了一套适合华北客户的分级供应策略。其核心逻辑是:将通用物料与核心物料彻底分离管理。
- 通用层(C类):常规电阻电容、连接器,保持1-2周安全库存即可,重点考核现货商的周转速度。
- 策略层(B类):如特定封装的MCU、电源管理IC,结合华北地区主要OEM厂商的季度排产计划,签订3-6个月的框架协议。
- 核心层(A类):高精度传感器、定制化控制柜组件及FPGA,必须做到“一单一议”,且要求供应商提供原厂FAE支持。
举个例子,某石家庄的包装机械客户,此前因传感器供货延迟导致整条自动化设备产线停线两周。我们介入后,通过分析其BOM清单,将其中12款长周期进口器件改为“同封装、同功能”的国产车规级替代料,并提前在茂天格位于固安的周转仓完成备货。不仅采购成本下降了18%,交货周期也从原来的16周压缩至4周。
实践建议:用数据驱动替代经验驱动
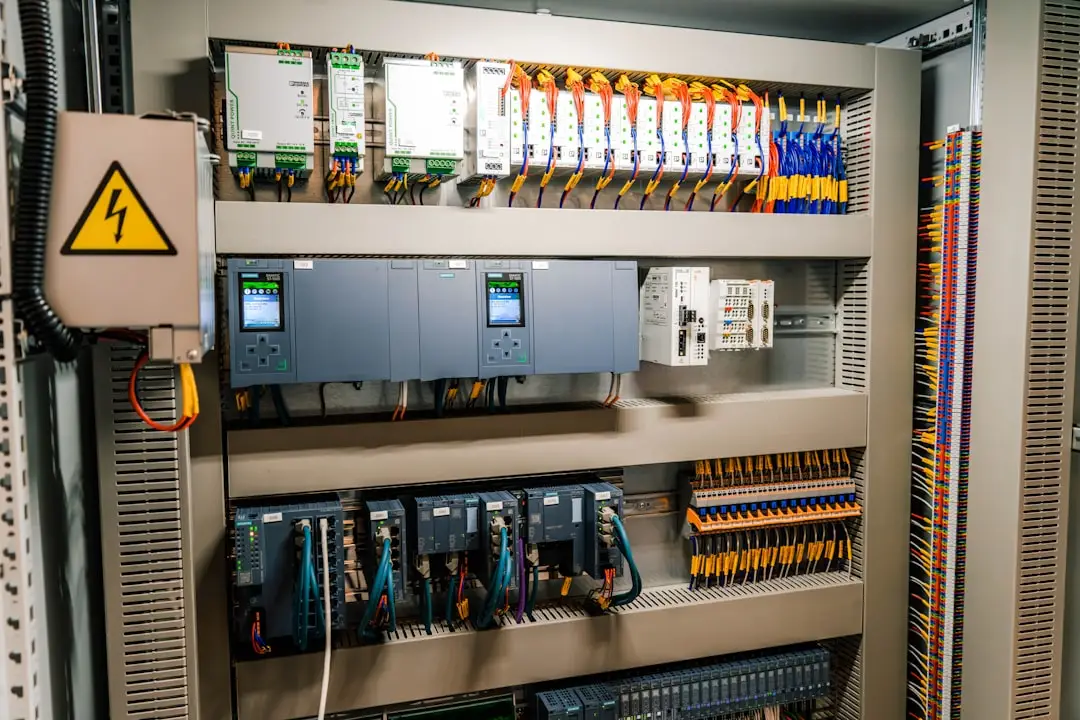
对于区域内的采购经理,建议在2025年下半年重点关注两点。第一,复盘“缺料日志”,把过去一年因缺料造成的停工事件全部调出来,反推哪些是真正不可控的“黑天鹅”,哪些是可以通过提前下单规避的“灰犀牛”。第二,关注汇率与金属价格联动——铜价波动直接影响控制柜内铜排和线缆成本,而人民币汇率则对进口电子元器件的结算价产生显著影响,必要时可采用远期锁汇工具来对冲。
同时,不要忽视国产供应链的崛起。在仪器仪表的电源模块和基础测量芯片领域,目前国产头部厂商的失效率已经可以控制在100ppm以内,这为华北客户提供了极大的议价空间和供货安全感。但务必注意,国产替代必须经过完整的-40℃到+85℃高低温循环测试,不可盲目跳代。
总结与展望:从“买器件”到“买方案”
2025年的市场不会出现过去两年的极端缺货潮,但稀缺性溢价将长期存在于高端细分领域。对于华北地区的制造企业而言,未来的采购竞争力将不再取决于你认识多少家贸易商,而是取决于你的供应链伙伴能否提供“器件+算法+验证”的打包能力。
北京茂天格科技将持续深耕这一领域,通过前置技术选型、动态安全库存和快速物流响应,助力更多企业在这个充满变数的周期中,将供应链从成本中心转化为价值中心。市场永远在变,但扎实的供应规划与敏锐的区域洞察,始终是穿越周期的压舱石。