ARTICLE / 2026-08-21
2025年电子元器件市场趋势与国产替代机遇分析
2025年电子元器件市场:周期回暖与结构性变革并存
进入2025年,全球电子元器件市场在经历2023-2024年的去库存阵痛后,迎来了一轮温和而坚实的复苏。据行业机构统计,今年一季度全球被动元件出货量同比回升约8%,其中MLCC、片式电阻等基础料号的交期已从去年的20周以上回落至12-16周的合理区间。但真正值得关注的并非简单的周期翻转,而是下游应用结构发生的深层位移——新能源汽车、储能、工业自动化对元器件的需求逻辑,正在从“数量驱动”转向“性能与可靠性驱动”。
这种变化对国内供应链提出了更严苛的挑战。以我们接触到的华东某仪器仪表制造商为例,其用于高精度数据采集系统的基准电压源,此前长期依赖进口品牌,在2024年底的供应波动中交期一度拉长至32周,直接影响了整机出货计划。类似的情况在自动化设备、控制柜集成商中并不少见,高端模拟芯片、车规级功率器件、特殊规格传感器的国产化率虽有提升,但距离“放心用、随便选”仍有明显差距。
国产替代进入“深水区”:从可用到好用
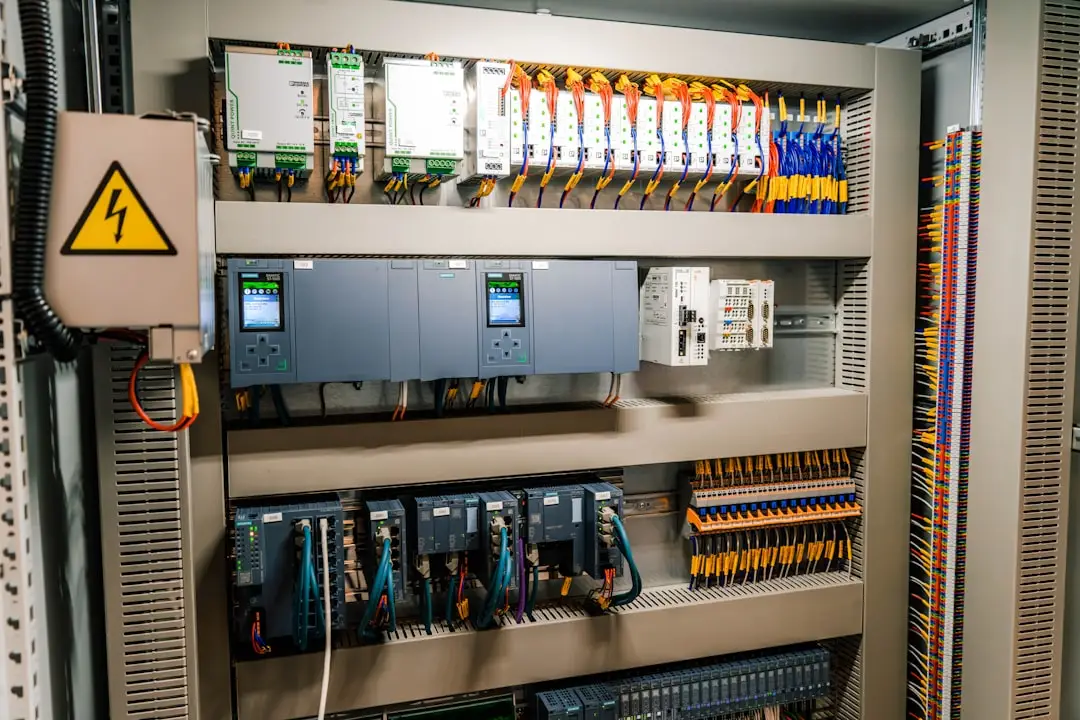
过去两年,国产电子元器件在消费类、中低端工业市场完成了初步的“替代验证”。但2025年的竞争焦点,已经转向高可靠、长寿命、宽温域等专业指标。举个例子,在控制柜设计中,用户对国产继电器和断路器的认可度已显著提高,但在需要耐受-40℃至85℃极端工况的户外自动化设备中,国产接触器的触点材料一致性和灭弧性能仍有提升空间。
传感器领域同样如此。国内厂商在压力、温湿度传感器上出货量增长迅猛,但在用于精密运动控制的编码器、用于安全联锁的光电传感器上,市场仍被少数跨国品牌主导。这并非单纯的技术差距,更多是长期工况数据积累与失效模型验证的差距——而这些恰恰是仪器仪表和自动化设备客户最看重的“信任资产”。
我们的策略:做“懂应用的选型伙伴”
面对这种局面,北京茂天格科技有限公司的应对思路很明确:不盲目追求全品类覆盖,而是聚焦特定工业场景做深做透。我们为控制柜集成商提供的不只是电子元器件本身,还包括基于实际负载曲线和散热条件的选型仿真建议。比如在伺服驱动单元中,我们协助客户将母线电容的纹波电流裕量从1.2倍提升至1.5倍,虽然单颗成本增加约6%,但控制器在电网波动下的宕机率下降了近40%。
在自动化设备整机配套方面,我们建立了“核心器件+外围电路”的联合验证流程。每批次传感器和连接器到货后,会抽取5%样本在高温老化台上进行96小时连续通电测试,测试数据同步反馈给原厂用于工艺改进。这种看似“笨拙”的做法,反而让我们在仪器仪表客户中的复购率稳定在90%以上。
给采购与研发团队的三点务实建议
基于近两年的项目实践,我们建议下游企业在推进国产替代时注意三点:
- 分级导入,不要一刀切。将物料分为“安全库存型”(如通用逻辑芯片)和“关键路径型”(如主控MCU、隔离放大器)。前者可快速切换国产,后者需至少6个月并行验证期。
- 关注封装与热阻的隐性差异。很多国产器件电参数达标,但热阻比同类进口件高10%-15%,在控制柜这种密闭环境中可能引发连锁失效。
- 建立失效分析闭环。不要只盯着退货率,要要求供应商提供每批次产品的CPK数据及失效分析报告,哪怕是早期失效的1-2颗样品。
结语:慢变量里藏着真机会
2025年的电子元器件市场不会出现爆发式增长,但结构性机会清晰可见——谁能在传感器精度、功率器件可靠性、仪器仪表长期稳定性这些“慢变量”上持续投入,谁就能在下一轮需求释放时占据主动。北京茂天格科技有限公司将继续深耕自动化设备与控制柜配套领域,用工程化思维打磨每一颗料号的选型与应用方案。我们相信,国产替代不是一场百米冲刺,而是一场考验耐力与专业深度的马拉松。